신한금융그룹이 롯데손해보험을 인수합니다. 사모펀드 JKL파트너스와 지분매매 계약을 맺었고, 완전자회사로 편입할 계획입니다. 금액은 7,000억원입니다.
목적은 분명합니다. KB금융에 3년 연속 내준 금융지주 1위 자리를 되찾는 것입니다.
두 회사의 순이익 격차는 약 4,000억원입니다.
왜 손해보험이었나
금융지주의 실적은 은행에서 대부분 나옵니다. 문제는 은행 수익이 금리와 대출 규제에 크게 좌우된다는 점입니다. 그래서 지주사들은 증권, 카드, 보험 같은 비은행 부문을 키워 변동을 줄이려 합니다.
신한금융에서 가장 약한 고리가 손해보험이었습니다. 생명보험은 있지만 손해보험 쪽 비중이 작았습니다. 이번 인수는 그 빈칸을 메우는 거래입니다.
오늘 기억할 숫자 셋
인수금액 7,000억원 · KB금융과 순이익 격차 약 4,000억원 · 신한 PBR 0.78배
목차
- 비은행 포트폴리오의 빈칸
- 시가총액으로 본 격차
- 인수가 실적이 되려면
시가총액 격차는 10조원이 넘는다
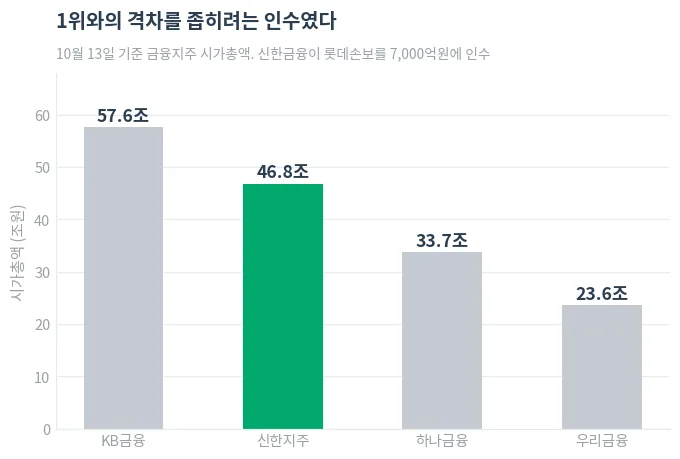
10월 13일 기준으로 KB금융의 시가총액은 57조 6,013억원, 신한지주는 46조 8,042억원입니다. 차이가 10조원을 넘습니다.
밸류에이션 지표도 갈립니다. KB금융은 주가순자산비율(PBR) 0.95배에 자기자본이익률(ROE) 10.32%, 신한지주는 PBR 0.78배에 ROE 8.95%입니다. F스코어는 신한 6점, KB 5점으로 신한이 앞섭니다.
올해 주가 상승률은 하나금융지주가 31.9%로 가장 높았고 신한지주 27.2%, KB금융 26.4%, 우리금융지주 14.9% 순이었습니다.
인수 대상의 체력이 변수다
이 거래의 관건은 롯데손해보험 자체입니다.
롯데손보는 규모에 비해 자본과 수익성 문제를 겪어왔습니다. 10월 13일 기준 ROE는 -1.47%로 마이너스이고, PBR은 0.79배, F스코어는 3점입니다. 배당은 없습니다.
인수 소식이 전해진 날 롯데손해보험 주가는 7.94% 올랐습니다. 최근 1주로는 17.5%, 올해로는 51.0% 상승했습니다. 반면 신한지주는 0.80% 내렸습니다.
인수하는 쪽보다 인수당하는 쪽이 오르는 건 흔한 패턴입니다. 인수가에 경영권 프리미엄이 붙는 반면, 인수하는 쪽은 돈을 쓰고 통합 부담을 지기 때문입니다.
퀀트 한 컷
이런 인수가 실제로 1위 경쟁을 바꾸려면 세 가지가 필요합니다.
첫째, 롯데손보의 수익성 개선입니다. ROE가 마이너스인 회사를 그대로 편입하면 지주 전체 ROE는 오히려 낮아집니다. 둘째, 자본 확충 부담의 크기입니다. 보험사는 건전성 규제를 맞추기 위해 자본을 더 넣어야 하는 경우가 있고, 그 돈은 인수가와 별개입니다. 셋째, 통합에 걸리는 시간입니다. 금융사 인수는 당국 승인과 시스템 통합을 거쳐야 하므로 실적 반영까지 보통 몇 분기가 걸립니다.
마치며
인수 뉴스를 만났을 때 확인할 순서가 있습니다.
먼저 인수 금액이 인수하는 쪽의 몸집에서 차지하는 비중입니다. 7,000억원은 시가총액 46조원의 1.5% 수준이라 재무적으로 감당 가능한 규모입니다. 다음은 인수 대상의 현재 수익성입니다. ROE와 F스코어를 보면 ‘싸게 샀는지’와 ‘고쳐야 할 게 많은지’가 함께 드러납니다.
마지막은 인수로 메우려는 빈칸이 실제로 비어 있었는지입니다. 사업 구조상 꼭 필요한 조각이었다면 시간이 걸려도 값을 합니다. 단지 덩치를 키우려는 거래였다면 통합 비용만 남습니다.
이 세 가지는 금융지주뿐 아니라 어떤 업종의 인수 발표에도 같은 순서로 적용할 수 있습니다.
본 글은 공개된 시장 데이터에 대한 개인의 분석이며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과의 책임은 투자자 본인에게 있습니다.