올해 한국 경제의 성장 눈높이는 높아졌습니다. AI 반도체 초호황 덕분입니다.
그런데 10월 12일 열린 한 경제정책 라운드테이블에서는 정반대 진단이 나왔습니다.
한국의 장기성장률이 5년마다 약 1%포인트씩 떨어지며 제로 성장 문턱에 다다랐다는 경고입니다.
추격형 모델이 한계에 닿았다
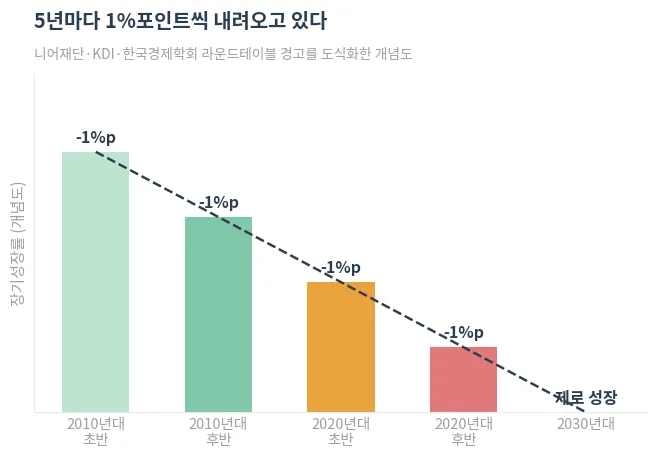
이날 토론은 니어재단과 한국개발연구원(KDI), 한국경제학회가 공동으로 열었습니다. 경제학계 인사들이 대거 참석했습니다.
진단의 핵심은 ‘추격형 성장 모델’의 한계입니다. 앞서 간 나라의 기술과 제도를 빠르게 따라 배워 성장하는 방식인데, 선두에 가까워질수록 따라 할 대상이 줄어듭니다. 그때부터는 스스로 새로운 것을 만들어내야 하는데, 그 역량이 따라오지 못하고 있다는 지적입니다.
해법으로는 총요소생산성 확대가 제시됐습니다. 총요소생산성은 노동과 자본을 얼마나 투입했는지로 설명되지 않는 나머지 성장분을 뜻합니다. 쉽게 말해 같은 사람과 같은 설비로 더 많이 만들어내는 능력입니다. 이를 위해 새로운 지식을 만들어내는 역량이 중요하다는 데 의견이 모였고, ‘전국민 아이디어 등록제’ 같은 제안도 나왔습니다.
오늘 기억할 숫자 셋
5년마다 -1%포인트 · 제로 성장 문턱 · 올해는 AI 반도체 초호황
목차
- 5년마다 내려오는 성장률
- 반도체 호황이 가리는 것
- 투자자가 구분해야 할 두 가지
호황과 성장률은 다른 이야기다
여기서 구분해야 할 게 있습니다. 올해 실적과 장기 성장률은 서로 다른 층위의 이야기입니다.
반도체 호황은 지금 실제로 일어나고 있는 일입니다. 삼성전자는 3분기 영업이익 107조원을 넘겼고, 수출과 세수도 그만큼 늘었습니다. 이건 착시가 아니라 사실입니다.
다만 이 호황은 특정 산업, 특정 제품의 가격 사이클에서 나옵니다. 사이클은 올라간 만큼 내려옵니다. 반면 장기성장률은 사이클과 무관하게 경제가 평균적으로 자라는 속도이고, 생산성과 인구, 제도가 결정합니다.
호황이 길어지면 두 가지가 섞여 보입니다. 지금 좋으니 앞으로도 좋을 것 같다는 착각입니다. 이날 경고의 핵심은 그 지점이었습니다.
시장에서도 같은 구조가 보인다
10월 12일 기준 퀀트 데이터로 보면 이 구조가 숫자에 드러납니다.
올해 1~9월 전 종목 등락률 중앙값은 -16.02%입니다. 오른 종목은 2,383개 중 689개(28.9%)뿐이었습니다. 100% 넘게 오른 종목이 88개 있었던 반면, 30% 넘게 빠진 종목은 726개였습니다.
지수와 수출 지표는 좋은데 대다수 종목은 마이너스인 상황입니다. 특정 산업의 호황이 평균을 끌어올리고 있지만, 그 온기가 경제 전반으로 번지지는 않았다는 뜻으로 읽을 수 있습니다.
퀀트 한 컷
장기성장률 같은 지표는 투자 판단에 바로 쓰기 어렵습니다. 5년, 10년 단위로 움직이기 때문입니다.
대신 쓸 수 있는 건 ‘폭’을 재는 지표들입니다. 전 종목 등락률 중앙값과 평균의 차이, 상승 종목 비중, 마이너스인 업종 수입니다. 이 숫자들이 벌어져 있으면 성장의 과실이 좁은 곳에 몰려 있다는 신호입니다.
지금은 상당히 벌어져 있습니다.
마치며
경제 전망 뉴스를 만날 때 두 가지를 나눠 보면 덜 흔들립니다.
하나는 사이클입니다. 반도체 가격, 환율, 금리처럼 올라갔다 내려오는 것들입니다. 이건 몇 분기 단위로 바뀌고 투자 판단에 직접 영향을 줍니다.
다른 하나는 구조입니다. 생산성, 인구, 제도처럼 몇 년에 걸쳐 천천히 움직이는 것들입니다. 이건 개별 종목 판단에는 거의 쓸 수 없지만, 자산 배분이나 커리어 설계처럼 긴 결정에는 영향을 줍니다.
둘을 섞으면 사이클 뉴스에 구조적 비관을 더해 과도하게 움츠리거나, 구조적 문제를 사이클 호황으로 덮어버리게 됩니다. 뉴스를 읽을 때 “이건 몇 년짜리 이야기인가”를 한 번 묻는 것만으로도 상당 부분 정리됩니다.
본 글은 공개된 시장 데이터에 대한 개인의 분석이며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과의 책임은 투자자 본인에게 있습니다.