지난달 라이베리아 국적 초대형 원유운반선(VLCC) 아쇼카호가 1억 3,000만달러, 약 1,747억원에 팔렸습니다.
새로 건조하는 같은 급 VLCC와 똑같은 값입니다. 중고 배인데 말입니다.
중고 선박 가격은 1년 사이 80% 올랐습니다. 그런데 같은 기간 조선주는 정반대로 움직였습니다.
중고가 새것을 추월한 순서
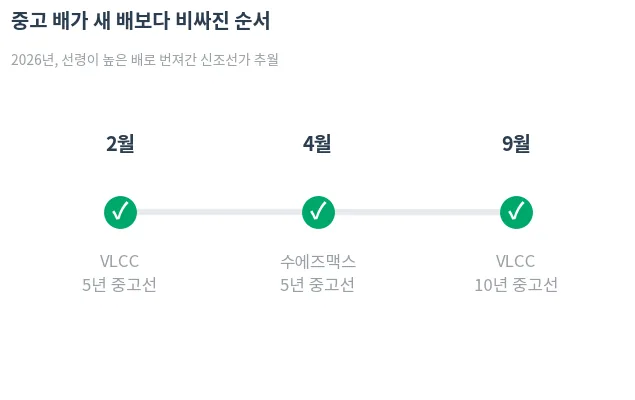
이 현상은 올해 들어 단계적으로 번졌습니다. 2월에 VLCC 5년 중고선이 신조선가를 넘어섰고, 4월에는 수에즈맥스 5년선이, 지난달 17일에는 VLCC 10년선까지 새 배 가격을 추월했습니다. 10년 된 수에즈맥스도 마찬가지입니다.
선령이 높은 배까지 번져간 겁니다. 선박가치평가업체 베슬스밸류는 아쇼카호 거래를 두고 “높은 위험 프리미엄이 붙은 거래”라고 평가했습니다.
원인은 중동 전쟁입니다. 호르무즈 해협 통항에 차질이 생기면서 운임이 뛰었고, 운항 위험이 커지자 지금 당장 투입할 수 있는 배의 가치가 올라갔습니다. 새 배를 건조하는 데는 2~3년이 걸립니다. 그 사이 벌어들일 운송 수입까지 계산하면, 중고선을 비싸게 사도 남는 장사가 됩니다.
오늘 기억할 숫자 셋
중고선가 1년 새 +80% · VLCC 10년선도 신조선가 추월 · 조선 업종 주간 -4.93%
그렇다면 조선주는 왜 빠졌을까요.
목차
- 중고가 새것을 추월한 순서
- 조선과 해운이 갈린 지점
- 산업이 좋은 것과 회사가 버는 것
조선은 꼴찌, 해운은 플러스
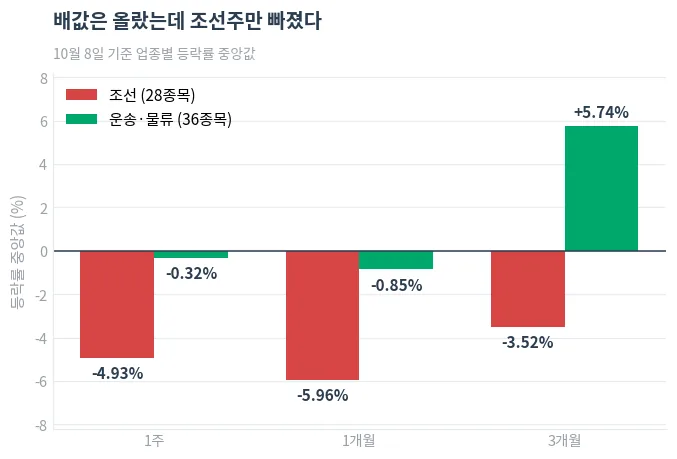
10월 8일 기준으로 조선 28개 종목의 주간 등락률 중앙값은 -4.93%였습니다. 22개 업종 가운데 가장 나빴습니다. 1개월로 넓혀도 -5.96%, 3개월 -3.52%로 계속 마이너스입니다.
반면 운송·물류 36개 종목은 주간 -0.32%, 1개월 -0.85%였지만 3개월로는 +5.74%였습니다. 배를 만드는 쪽과 배를 굴리는 쪽이 갈린 겁니다.
개별로 보면 더 뚜렷합니다. HD현대중공업이 한 주 동안 11.01%, HD한국조선해양이 10.45%, 한화오션이 8.28% 빠졌습니다. 반면 팬오션은 2.55% 올랐고 3개월로는 16.6%, 1년으로는 59.3% 상승했습니다.
배값이 올라도 조선사는 더 못 판다
이유는 조선사의 사정에 있습니다.
국내 조선사들은 이미 수주 물량이 많아 추가로 받을 여력이 제한적입니다. 지금 VLCC를 주문해도 2028년 인도를 장담하기 어렵습니다. 운항 중인 선박 대비 인도를 기다리는 선박 비율은 2023년 2%에서 올해 35%로 뛰었습니다.
그래서 배값이 오른다고 조선사 매출이 그만큼 늘지 않습니다. 오히려 조선사들은 액화천연가스(LNG) 운반선처럼 수익성 높은 선종만 골라 받는 선별 수주를 유지하고 있습니다.
반대로 배를 이미 가진 해운사는 운임 상승이 곧바로 실적이 됩니다. 글로벌 탱커 선사 프런트라인은 올해 2분기에 순이익 6억 5,920만달러, 약 8,858억원을 기록했습니다.
여기에 2028년 이후 전망이 엇갈린다는 점도 조선주에 부담입니다. 프랑스 선박중개업체 BRS는 2028년 한 해에만 VLCC 127척이 인도될 것으로 봤습니다. 호르무즈 통항이 정상화되고 새 배가 쏟아지면 운임과 선가가 조정받을 수 있습니다.
퀀트 한 컷
재무 지표로 보면 조선사들이 부실해서 빠진 게 아닙니다. HD한국조선해양은 자기자본이익률(ROE) 23.25%에 주가수익비율(PER) 5.98배, 한화오션은 ROE 27.57%에 F스코어 8점입니다. 수익성은 좋습니다.
그럼에도 주가가 빠졌다는 건, 시장이 현재 실적이 아니라 2028년 이후를 보고 있다는 뜻으로 읽을 수 있습니다. 호황 산업에서 주가가 먼저 꺾이는 건 대체로 이런 구조입니다.
마치며
이번 사례가 남기는 건 질문 하나입니다. 어떤 산업의 가격이 오를 때, 그 돈이 실제로 누구 주머니로 가는가.
배값이 오르면 배를 파는 조선사가 벌 것 같지만, 조선사는 이미 몇 년 치 물량이 차 있어 더 팔 수가 없습니다. 정작 버는 건 배를 이미 가지고 있는 해운사입니다.
그래서 원자재나 운임이 오르는 뉴스를 만나면, 밸류체인에서 ‘지금 당장 물량을 늘릴 수 있는 쪽’과 ‘이미 자산을 가진 쪽’을 나눠 보는 게 도움이 됩니다. 공급이 묶여 있을수록 가격 상승의 이익은 생산자가 아니라 보유자에게 갑니다.
이 구분은 조선에만 쓰는 게 아닙니다. 전력기기, 항공기, 데이터센터처럼 증설에 몇 년이 걸리는 산업이면 어디든 같은 방식으로 적용할 수 있습니다. 가격이 오른다는 뉴스 다음에 “그래서 누가 더 파는가”를 한 번 더 묻는 습관이, 수혜주를 한 칸 정확하게 짚어줍니다.
본 글은 공개된 시장 데이터에 대한 개인의 분석이며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과의 책임은 투자자 본인에게 있습니다.