1985년, 미국은 일본 엔화를 절상시켜 무역 불균형을 바로잡았습니다. 플라자합의였습니다.
40년이 지난 지금, 미국은 같은 카드를 중국에 다시 꺼내 들고 있습니다. 미국 경제계에서는 벌써 신 플라자합의라는 말까지 나옵니다.
이번 상대는 위안화입니다.
왜 지금 다시 이 카드인가
스콧 베선트 미국 재무장관은 G20 재무장관회의를 하루 앞두고 “세계적 불균형을 줄이기 위해 중국과의 무역 조건을 재검토하라고 G20에 촉구할 예정”이라고 밝혔습니다.
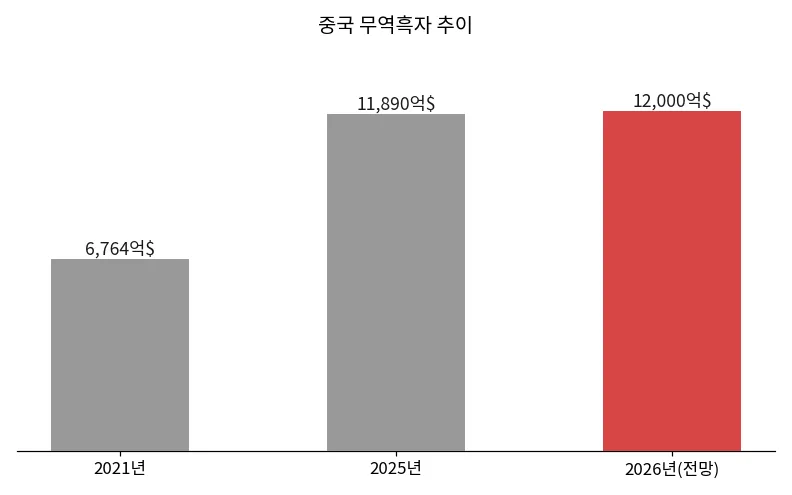
배경엔 숫자가 있습니다. 중국의 무역흑자는 2021년 6,764억달러에서 지난해 1조 1,890억달러로 늘었고, 올해는 1조 2,000억달러(약 1,650조원)에 이를 전망입니다.

골드만삭스에 따르면 중국의 생산비용은 해외 경쟁사보다 전기차 32%, 태양광 38%, 신에너지차 53% 낮습니다. 이 격차가 세계 시장에서 중국산 제품의 가격 경쟁력으로 이어지고, 다른 나라 제조업을 압박하고 있다는 게 미국의 진단입니다. 위안화를 절상시키면 이 가격 격차가 줄어든다는 논리입니다.
미국은 이번엔 단독이 아니라 G20이라는 다자간 압박으로 접근을 바꿨습니다. 최근 미국 경제계에서는 “신 플라자합의”가 필요하다는 주장까지 나옵니다. 다만 1985년과는 조건이 다릅니다. 당시 대비 최대 35% 절상됐던 엔화와 달리, 이번엔 위안화 절상 폭이 그만큼 크지 않을 거란 분석이 지배적입니다. EU도 중국 제품을 경계하지만 높은 교역 의존도 때문에 전면적인 무역장벽에 동참하긴 어려운 상황입니다. 오는 10월 예정된 EU·중국 무역협상이 이 다자간 압박이 실제로 성사될지 가늠할 시험대가 될 전망입니다.
한국까지 이어지는 경로
1985년 플라자합의 때 한국은 엔화 절상의 반사이익을 봤습니다. 일본 제품이 비싸지면서 한국 수출 기업의 가격 경쟁력이 상대적으로 올라갔던 경험입니다.
이번에 위안화가 절상되면 비슷한 구도가 재현될 가능성이 있습니다. 중국산 제품과 경쟁하는 한국 수출 기업 입장에서는 가격 격차가 줄어드는 효과를 기대할 수 있습니다. 다만 이번엔 절상 폭 자체가 40년 전만큼 크지 않을 거란 전망이 우세한 만큼, 반사이익의 크기도 제한적일 수 있습니다.
이런 다자간 통화 압박 국면에서는, 실제로 합의가 성사되는지보다 협상 국면에서 원화가 어느 방향으로 움직이는지를 먼저 확인하는 게 실용적입니다. 위안화와 원화는 아시아 통화로 함께 움직이는 경우가 많아서, 위안화 절상 압박이 커지는 시기에는 원화도 같이 강세 압력을 받을 수 있습니다. 다음에 비슷한 다자간 통화 압박 이슈가 나오면, 그 결과가 확정되기 전에 원화 움직임부터 먼저 살펴보시길 바랍니다.
10월 EU·중국 협상 결과가 이번 국면의 다음 분기점입니다.
본 글은 공개된 시장 데이터에 대한 개인의 분석이며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과의 책임은 투자자 본인에게 있습니다.