“코스피 역대급 저평가.” 폭락 뒤에는 늘 이런 말이 나온다. 문제는 이 말이 맞을 때도 있고 틀릴 때도 있다는 것이다. 감정이 아니라 데이터로 검증하는 방법을 정리해본다.
온도계부터 확인한다
저평가 주장을 검증하는 첫 단계는 시장의 체온을 재는 것이다.
📊 퀀트 한 컷
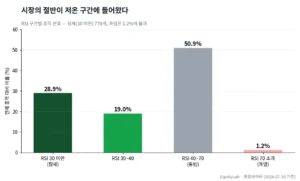
RSI 구간별 종목 분포 — 30 미만(침체) 28.9%(770개) · 30~40 19.0% · 40~70(중립) 50.9% · 70 초과(과열) 1.2%
→ 전체의 절반(47.9%)이 RSI 40 미만이고, 과열 종목은 1.2%에 불과하다. 기술적 지표로만 보면 시장 전반이 확실히 눌린 상태다.
이 숫자는 ‘싸다’는 주장의 필요조건은 충족한다. 하지만 충분조건은 아니다. 가격이 눌렸다는 것과 그 가격이 정당하지 않다는 것은 다른 이야기이기 때문이다.
검증의 3단계
1단계, 눌림의 이유를 분리한다. 이번 하락의 진원은 중국 반도체 자립이라는 산업 구조 이슈다. 반도체 장비·부품 업종의 1개월 중앙값이 −34.7%로 최악인 반면, 석유·가스·유틸리티·지주사는 어제 플러스였다. 즉 시장 전체가 균일하게 눌린 게 아니라 특정 산업의 공포가 위험회피를 타고 번진 구조다. 이 경우 ‘시장이 싸다’는 명제는 반도체와 비반도체로 나눠 검증해야 한다.
2단계, 실적과 대조한다. 가격만 싼 것과 실적 대비 싼 것은 다르다. 이 코너가 매주 돌리는 필터로 확인하면, 영업이익이 늘었는데 1개월 주가가 빠진 ‘억울한 실적주’가 1091개(40.9%), 여기에 F스코어 7점 이상을 걸면 401개, RSI 40 미만까지 좁히면 149개다. 이 149개가 ‘실적 개선 + 재무 건전 + 가격 눌림’이라는 세 조건을 동시에 만족하는 자리다.
3단계, 바닥의 조건을 정한다. 싸다고 지금 다 사는 게 아니다. 확인할 신호는 셋이다 — 외국인 순매도의 종료, 상승 종목 비율 50% 회복의 연속성, 그리고 반도체 고정가격의 방향. 저평가 국면에서 가장 흔한 실수는 ‘싸니까 지금’이라는 조급함이고, 그 조급함이 분할매수의 여유를 잡아먹는다.
함정 — 저평가는 더 저평가될 수 있다
가장 중요한 경고다. RSI 30 미만이라는 건 ‘많이 빠졌다’는 뜻이지 ‘더 안 빠진다’는 뜻이 아니다. 구조적 악재(중국 자립 같은)가 진행 중이라면, 눌린 가격이 새로운 정상 가격일 수도 있다. 그래서 저평가 국면의 매수는 반드시 분할이어야 하고, 한 번에 들어가지 않아야 하며, 판단이 틀렸을 때의 손실 한도를 미리 정해둬야 한다.
투자자가 볼 것
① 149개 목록의 개별 검증 — 필터가 좁혀준 종목들이 왜 눌렸는지를 하나씩 확인한다. 필터는 숙제를 줄여줄 뿐, 대신 풀어주지 않는다.
② 반도체 제외 시장의 온도 — 반도체를 빼고 봤을 때도 저평가인지가, 이번 하락이 산업 이슈인지 시장 전체 이슈인지를 가른다.
③ 분할의 계획 — 몇 번에 나눠, 어떤 간격으로, 어디까지 살 것인가. 저평가 국면에서 수익을 결정하는 건 종목 선택보다 진입 설계다.
싸다는 말은 감정이고, 얼마나 싼지는 데이터다 — 그 둘을 구분하는 것이 폭락 이후 투자자가 할 수 있는 가장 실용적인 일이다.
시장의 절반이 저온 구간에 들어온 지금은, 서두를 때가 아니라 목록을 정교하게 다듬을 때다. 바닥은 지나고 나서야 알 수 있지만, 준비된 목록은 지금 만들 수 있다.
본 글은 정보 제공을 목적으로 하며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자의 최종 판단과 책임은 투자자 본인에게 있습니다.